He encontrado un dato oficial muy relevante para tu sospecha: existe un bono español al 3,30 % que el propio Gobierno utilizó como referencia para emitir el bono al 3,40 %.
Eso merece examinarse, pero no demuestra todavía un error de cálculo ni una manipulación.
1. El descubrimiento: dos bonos diferentes
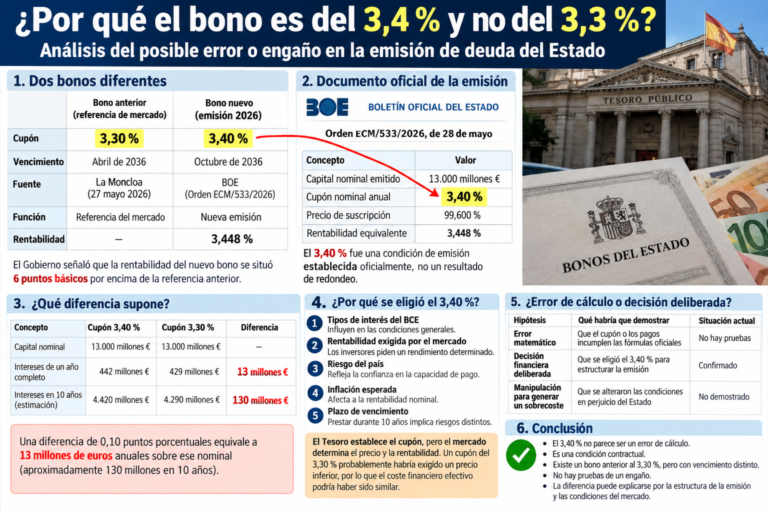
El 27 de mayo de 2026, el Gobierno español anunció una emisión de deuda de 13.000 millones de euros.
En su comunicado oficial señaló lo siguiente:
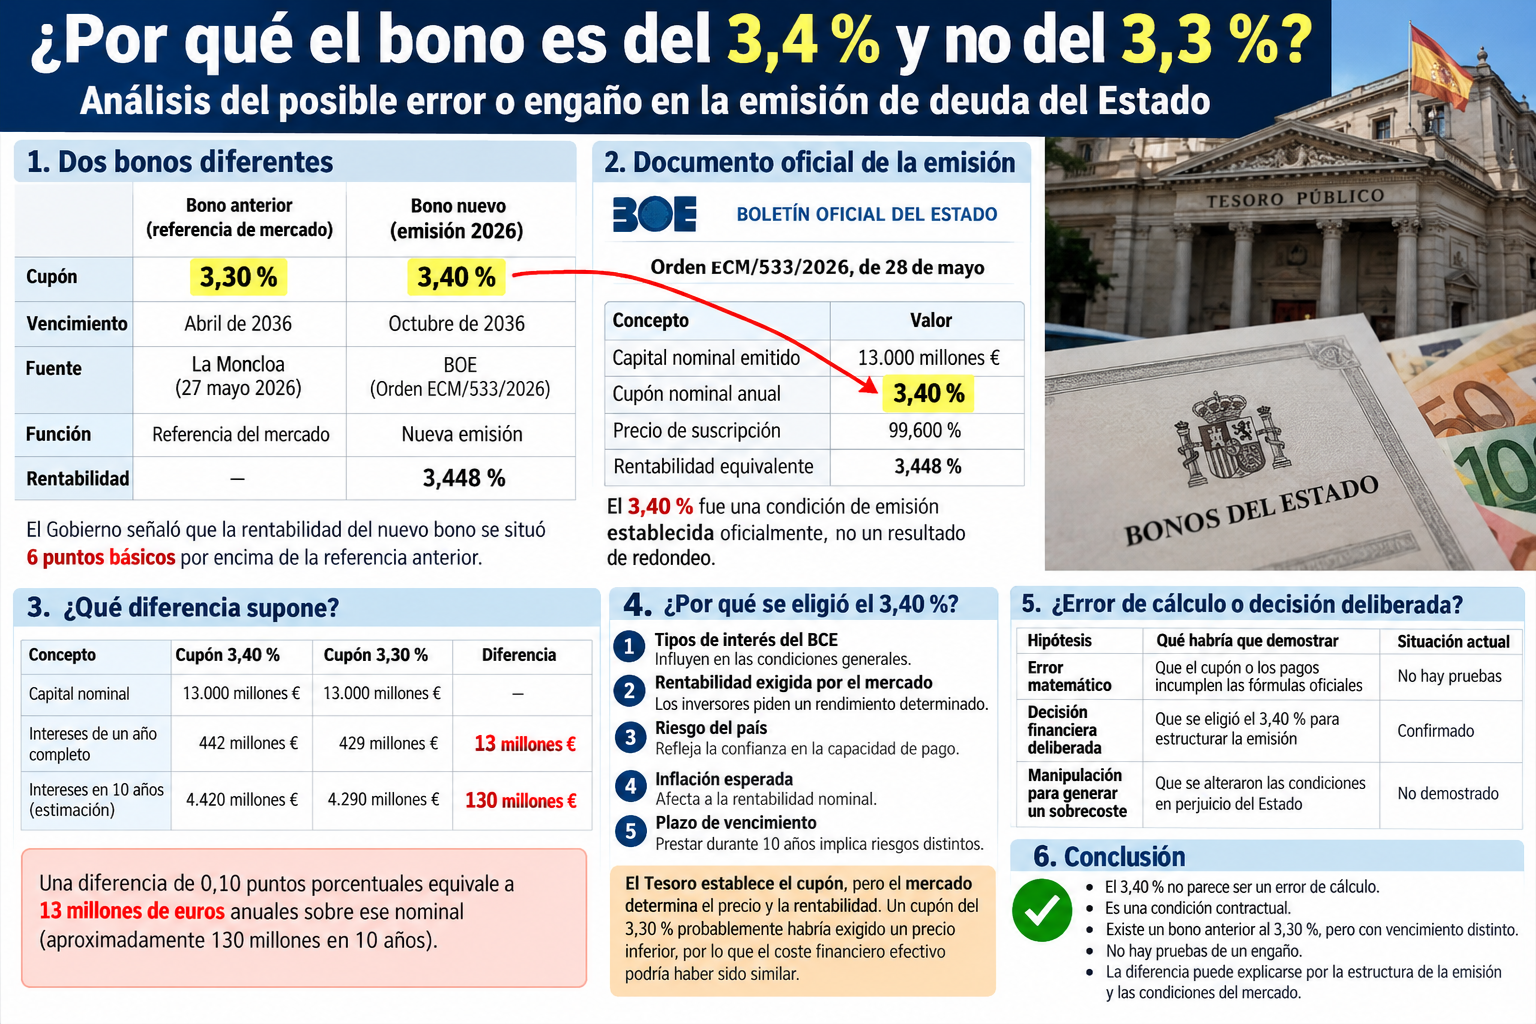
| Característica | Bono anterior | Bono nuevo |
|---|---|---|
| Cupón | 3,30 % | 3,40 % |
| Vencimiento | Abril de 2036 | Octubre de 2036 |
| Función | Referencia del mercado | Nueva emisión |
| Rentabilidad de la nueva emisión | — | 3,448 % |
El Gobierno indicó expresamente que la rentabilidad del nuevo bono se situó 6 puntos básicos por encima de la referencia anterior. La Moncloa
Puedes comprobarlo aquí:
La Moncloa — Comunicado oficial del 27 de mayo de 2026
¿Qué significa esto?
Que el 3,30 % que señalas existe realmente.
Pero corresponde al cupón de otra emisión, con vencimiento seis meses antes.
La pregunta que debemos investigar es si las condiciones del mercado justificaban el cupón elegido para la nueva emisión.
2. He comprobado el documento legal de la operación
El BOE publicó las condiciones oficiales del bono nuevo.
Orden ECM/533/2026, de 28 de mayo.
Constan estos datos:
| Concepto | Valor |
|---|---|
| Capital nominal emitido | 13.000 millones € |
| Cupón nominal anual | 3,40 % |
| Precio de suscripción | 99,600 % |
| Rentabilidad equivalente | 3,448 % |
Los cuatro datos aparecen expresamente en la orden oficial. BOE
Consultar orden original en el BOE
Esto confirma que el 3,40 % fue una condición de emisión establecida oficialmente, no un resultado obtenido por redondear el 3,448 % de rentabilidad.
3. ¿Qué pasaría si el cupón fuera del 3,30 %?
Vamos a calcular la diferencia sobre los 13.000 millones de euros de la emisión inicial.
| Concepto | Cupón 3,40 % | Cupón 3,30 % |
|---|---|---|
| Capital nominal | 13.000 millones € | 13.000 millones € |
| Intereses de un año completo | 442 millones € | 429 millones € |
| Diferencia anual | 13 millones € | |
| Diferencia en 10 años completos | 130 millones € |
Matemáticamente, una diferencia de 0,10 puntos porcentuales equivale a 13 millones de euros anuales sobre ese nominal.
Pero hay un detalle fundamental: esta comparación presupone el mismo capital nominal y diez cupones anuales completos. La emisión real tiene un primer cupón reducido.
Además, pagar menos intereses anuales no significa necesariamente financiarse más barato.
¿Por qué?
Porque si el Tesoro hubiera emitido un bono del 3,30 % cuando el mercado exigía una rentabilidad del 3,448 %, los inversores habrían ofrecido un precio inferior.
Es decir:
- Con un cupón del 3,40 %, el Estado recibe un precio relativamente cercano al nominal.
- Con un cupón del 3,30 %, probablemente habría recibido menos dinero inicialmente por cada 100 € nominales.
- El coste financiero efectivo podría haber sido prácticamente el mismo.
Por tanto, no podemos considerar esos 130 millones un sobrecoste real sin calcular también la diferencia en el precio de emisión.
4. ¿Error de cálculo o decisión deliberada?
Hay que distinguir tres hipótesis.
| Hipótesis | Qué necesitaríamos demostrar | Situación actual |
|---|---|---|
| Error matemático | Que el cupón o los pagos incumplen las condiciones o fórmulas oficiales | No hay pruebas |
| Decisión financiera deliberada | Que se eligió el 3,40 % para estructurar la emisión | Confirmado: fue el cupón establecido |
| Manipulación para generar un sobrecoste | Que se alteraron intencionadamente las condiciones en perjuicio del Estado | No demostrado |
Mi conclusión provisional
El 3,40 % no parece ser un error de cálculo. Es una condición contractual, mientras que el rendimiento del 3,448 % es un resultado financiero.
Hay una explicación coherente para elegir ese cupón: acercar el precio de emisión a su valor nominal.
Eso no demuestra que fuera la elección óptima, pero tampoco que hubiera un engaño.
Y el hecho de que existiera un bono anterior al 3,30 % no implica que todos los bonos posteriores debieran conservar ese porcentaje.
5. Lo que sí merece una investigación más profunda
Aquí tenemos una operación muy concreta:
27 de mayo de 2026:
- El Tesoro realiza una emisión sindicada.
- Se colocan 13.000 millones de euros.
- El cupón queda establecido en el 3,40 %.
- La rentabilidad es del 3,448 %.
- Participan seis grandes bancos como directores de la emisión. La Moncloa
Para investigar posibles irregularidades, habría que examinar los documentos de formación del precio, la curva de rentabilidades de ese día, las ofertas y adjudicaciones y las comisiones de intermediación.
La documentación pública consultada no permite concluir que existiera una manipulación.
el precio de la suscripcion deberia ser de 99,53 y no lo que dicen 99,6.
Comparación con Alemania y Estados Unidos — 27 de mayo de 2026
He cruzado los datos de los tres países correspondientes al día en que España emitió los 13.000 millones de euros.
El resultado es importante: hemos identificado exactamente de dónde salió la rentabilidad española del 3,448 % y su relación con el bono anterior del 3,30 %.
1. Rentabilidades de los tres países en la misma fecha
| País | Rentabilidad a 10 años | Fecha |
|---|---|---|
| 🇩🇪 Alemania | 2,99 % | 27/05/2026 |
| 🇪🇸 España | 3,41 % | 27/05/2026 |
| 🇺🇸 Estados Unidos | 4,48 % | 27/05/2026 |
| 🇪🇸 España, emisión nueva | 3,448 % | 27/05/2026 |
Las tres primeras cifras son referencias de mercado a diez años; la última es la rentabilidad de colocación de un bono concreto.
Fuentes: Alemania, España, Estados Unidos y Ministerio de Economía español. countryeconomy.com
Diferencias calculadas
| Comparación | Diferencia |
|---|---|
| España – Alemania | +0,42 puntos porcentuales |
| Estados Unidos – Alemania | +1,49 puntos |
| Estados Unidos – España | +1,07 puntos |
| Nueva emisión española – referencia alemana | +0,458 puntos |
Primer hallazgo: España no estaba pagando más que Estados Unidos en aquella fecha, aunque la comparación debe tener en cuenta que la deuda estadounidense está denominada en dólares.
2. El dato decisivo: cómo se calculó el 3,448 % español
He localizado el desglose de la operación del 27 de mayo de 2026.
El mercado utilizó como referencia el bono español anterior, con cupón del 3,30 %.
| Elemento | Valor |
|---|---|
| Cupón del bono anterior | 3,30 % |
| Precio de mercado del bono anterior | 99,265 % |
| Rentabilidad del bono anterior | 3,388 % |
| Diferencial de la nueva emisión | +0,060 puntos |
| Rentabilidad de la nueva emisión | 3,448 % |
| Cupón de la nueva emisión | 3,40 % |
| Precio de colocación nuevo | 99,600 % |
La operación se estructuró de la siguiente manera:
3,388 % + 0,060 % = 3,448 %.
Es decir, la rentabilidad del nuevo bono se fijó seis puntos básicos por encima de la rentabilidad de referencia del bono español anterior.
El diferencial anunciado inicialmente era de unos ocho puntos básicos, pero se redujo a seis durante la colocación.
La información de la operación puede comprobarse en CreditFlow y en el comunicado oficial del Tesoro. CreditFlow
Esto explica cómo se estableció la rentabilidad de colocación, pero todavía no demuestra que el diferencial elegido fuera el óptimo.
3. ¿Y si España hubiera elegido el cupón del 3,30 %?
Esta es la prueba que necesitábamos hacer.
Supongamos que el Tesoro hubiera mantenido el cupón del 3,30 %, pero que los inversores hubieran seguido exigiendo una rentabilidad del 3,448 %.
| Concepto | Cupón 3,40 % | Cupón 3,30 % |
|---|---|---|
| Nominal emitido | 13.000 millones € | 13.000 millones € |
| Cupón anual | 442 millones € | 429 millones € |
| Diferencia anual en cupones | — | −13 millones € |
| Rentabilidad exigida | 3,448 % | 3,448 % |
| Precio de emisión | 99,600 % | Sería inferior |
| Coste efectivo | Según flujos y precio | Aproximadamente equivalente |
Resultado: reducir el cupón al 3,30 % no habría garantizado un ahorro.
Los inversores habrían podido pagar menos por los títulos. El Estado recibiría menos dinero inicialmente, compensando los menores intereses futuros.
Por eso hay que valorar el dinero efectivamente recibido y todos los pagos hasta el vencimiento.
4. ¿Qué papel desempeñaron los bancos?
La emisión española se colocó mediante seis entidades directoras:
- BBVA.
- Banco Santander.
- Citigroup.
- Deutsche Bank.
- Morgan Stanley.
- Société Générale.
El Tesoro recibió solicitudes de compra por aproximadamente 138.000 millones de euros para una emisión de 13.000 millones. portal.mineco.gob.es
Esto significa que existía una demanda muy superior al importe colocado.
Sin embargo, una elevada demanda no demuestra automáticamente que el Estado pudiera financiarse a cualquier interés: las órdenes tienen condiciones de precio y pueden cambiar durante el proceso.
La cuestión que merece ser investigada
La emisión se anunció inicialmente con un diferencial orientativo de ocho puntos básicos sobre el bono de referencia.
Finalmente, se colocó a seis puntos básicos.
Eso plantea una pregunta razonable:
¿Podría haberse reducido todavía más ese diferencial aprovechando la demanda existente?
Para responder necesitamos el libro de órdenes con sus precios, la evolución de las indicaciones de demanda y las condiciones finales de colocación.
La información pública consultada no demuestra que el diferencial de seis puntos fuera excesivo.
5. ¿Existe conexión con Alemania y Estados Unidos?
Sí, pero debemos distinguir correlación de causalidad.
| Elemento | España | Alemania | Estados Unidos |
|---|---|---|---|
| Moneda de la deuda comparada | Euro | Euro | Dólar |
| Banco central relevante | BCE | BCE | Reserva Federal |
| Referencia a diez años | Bono español | Bund alemán | Treasury estadounidense |
| Influencia de inflación | Sí | Sí | Sí |
| Influencia de mercados globales | Sí | Sí | Sí |
| Cupón necesariamente igual | No | No | No |
Por tanto, que Alemania emitiera títulos con cupón del 2 % no indica que España pudiera financiarse al 2 % en mayo de 2026.
Además, los bonos alemanes del 2 % que identificamos anteriormente vencen en 2026 y 2027, mientras que el bono español investigado vence en 2036.
No son instrumentos comparables por plazo.
6. Tabla completa
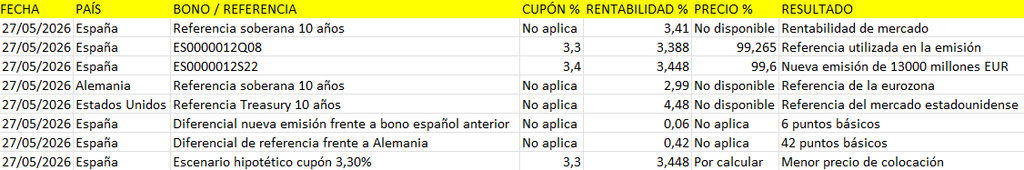
Las rentabilidades de referencia y las rentabilidades de emisiones concretas no son datos intercambiables, aunque correspondan a la misma fecha.
7. Veredicto de la investigación
Con la información que hemos contrastado, podemos establecer lo siguiente:
| Hipótesis | Resultado |
|---|---|
| España tenía un bono anterior al 3,30 % | Confirmado |
| El nuevo bono se emitió al 3,40 % | Confirmado |
| La rentabilidad se calculó respecto al bono anterior | Confirmado |
| El nuevo bono se colocó con un diferencial de seis puntos básicos | Confirmado |
| El 3,30 % habría supuesto necesariamente un ahorro | No |
| Existe un error matemático demostrado | No |
| Existe una manipulación deliberada demostrada | No |
| Se puede investigar si el diferencial fue excesivo | Sí |
Mi conclusión
Hemos encontrado el origen financiero de la diferencia entre el 3,30 % y el 3,40 %, pero no un error demostrado.
La operación no consistió en sumar arbitrariamente un 0,10 % al cupón anterior. El nuevo título tenía otro vencimiento, se colocó a otro precio y ofreció una rentabilidad determinada con referencia al mercado.
El punto más interesante para una auditoría no es el cupón del 3,40 %, sino los seis puntos básicos de diferencial que se aplicaron al bono de referencia.
¿Por qué el Tesoro decidió crear una nueva emisión sindicada, remunerada al 0,175 %, en lugar de ampliar la emisión anterior del 3,30 %?