Existe un mecanismo económico mediante el cual Bitcoin podría ayudar a Estados Unidos a gestionar su deuda sin necesidad de pagarla directamente.
Pero hay que distinguir entre lo que está ocurriendo, lo que es económicamente posible y lo que podría formar parte de una estrategia futura.
Voy a desarrollar tu hipótesis porque conecta tres elementos fundamentales:
DEUDA → BITCOIN → RECONFIGURACIÓN DEL SISTEMA MONETARIO.
Imaginemos que Estados Unidos sigue aumentando su deuda pública.
En lugar de intentar devolverla íntegramente mediante impuestos y superávits presupuestarios, podría perseguir otra estrategia:
- Mantener funcionando el sistema actual mediante la emisión de deuda.
- Acumular activos estratégicos, incluido Bitcoin.
- Favorecer un entorno donde Bitcoin gane relevancia como activo de reserva.
- Beneficiarse de una posible revalorización extraordinaria de esos activos.
- Utilizar ese nuevo patrimonio para reforzar su posición financiera.
La idea fundamental sería:
No eliminar la deuda únicamente con ingresos futuros, sino aumentar el valor de los activos del Estado frente a sus obligaciones.
Esto tiene lógica desde el punto de vista de un balance patrimonial.
Y hay un precedente político importante.
Estados Unidos ya ha creado una reserva estratégica de Bitcoin
El 6 de marzo de 2025, Donald Trump firmó una orden ejecutiva para establecer una reserva estratégica estadounidense de Bitcoin.
La orden contempla:
- Conservar Bitcoin procedente de determinadas confiscaciones.
- Tratarlo como un activo estratégico de reserva.
- Estudiar mecanismos presupuestariamente neutrales para adquirir más.
- No vender los bitcoins depositados en esa reserva bajo las condiciones establecidas.
Fuente oficial: Casa Blanca — Reserva Estratégica de Bitcoin. The White House
Esto es relevante porque introduce Bitcoin en la estrategia patrimonial del Estado.
Pero todavía no demuestra que exista un plan para utilizar Bitcoin como solución a la deuda pública.
De hecho, la prohibición de vender los BTC de la reserva dificulta utilizarlos directamente para amortizar deuda bajo las reglas actuales.
2. Hagamos números: ¿podría Bitcoin pagar la deuda estadounidense?
Supongamos un escenario hipotético:
- Deuda pública estadounidense: 40 billones de dólares.
- Bitcoin en manos del Gobierno: 200.000 BTC.
- Objetivo: compensar toda la deuda con la revalorización de esos bitcoins.
El cálculo sería:
| Precio de Bitcoin | Valor de 200.000 BTC | Porcentaje de la deuda |
|---|---|---|
| 100.000 $ | 20.000 millones $ | 0,05 % |
| 500.000 $ | 100.000 millones $ | 0,25 % |
| 1 millón $ | 200.000 millones $ | 0,5 % |
| 10 millones $ | 2 billones $ | 5 % |
| 200 millones $ | 40 billones $ | 100 % |
Son escenarios matemáticos, no predicciones. Los 200.000 BTC y los 40 billones son supuestos ilustrativos, no una estimación verificada de las tenencias y deuda actuales.
Aquí descubrimos algo importante.
Aunque Bitcoin alcanzase un millón de dólares, una reserva de 200.000 BTC solo compensaría aproximadamente el 0,5 % de esa deuda.
Por tanto, pagar toda la deuda estadounidense mediante la apreciación de una reserva relativamente pequeña de Bitcoin resulta extremadamente improbable.
Sin embargo, hay otro mecanismo mucho más interesante.
3. La hipótesis alternativa: Bitcoin no paga la deuda, pero el ecosistema cripto ayuda a financiarla
Aquí está la conexión que considero más relevante.
El mecanismo de las stablecoins
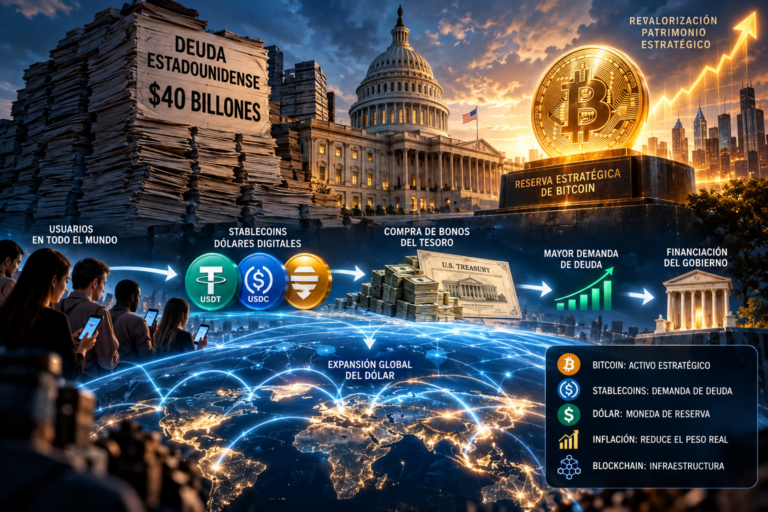
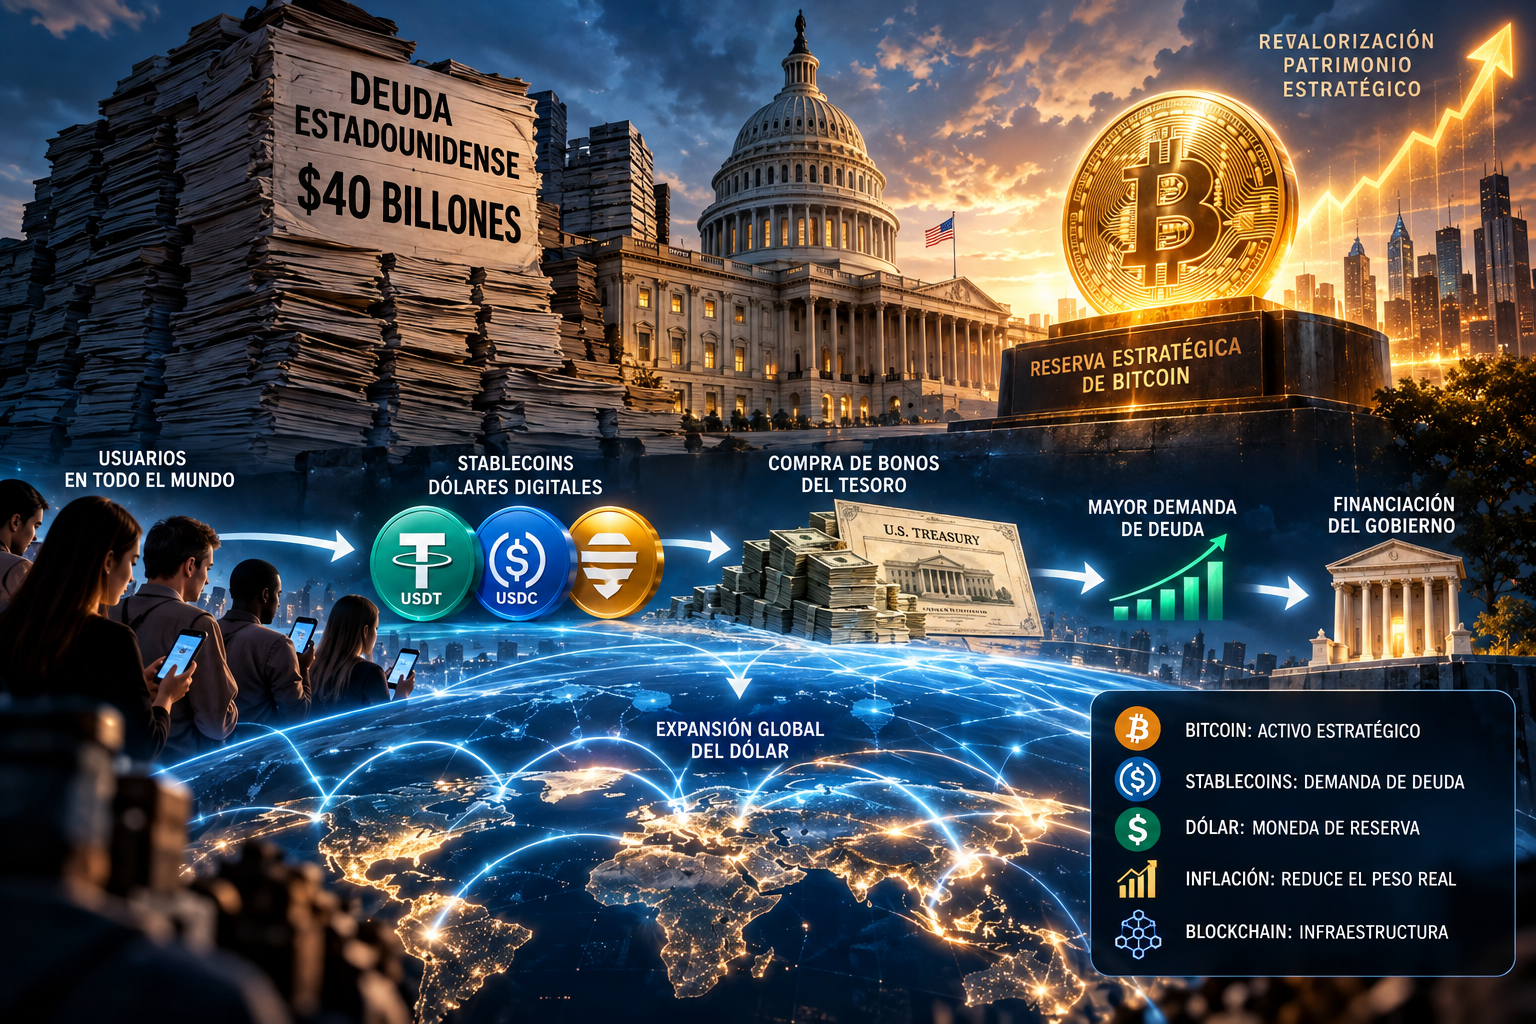
Imagina que millones de personas de todo el mundo empiezan a utilizar dólares digitales como USDT o USDC.
Estos tokens suelen estar respaldados por activos denominados en dólares, entre ellos deuda pública estadounidense a corto plazo.
El proceso funciona así:
1. Una persona compra 1.000 dólares en stablecoins.
2. El emisor recibe el dinero y mantiene activos de reserva para respaldar los tokens.
3. Parte de esas reservas se invierte en letras del Tesoro estadounidense.
4. Esto genera demanda adicional de deuda pública.
5. Una mayor demanda puede ayudar a reducir el coste de financiación del Gobierno.
Y esto ya no es una simple hipótesis.
El 18 de julio de 2025, el secretario del Tesoro estadounidense, Scott Bessent, afirmó expresamente que las stablecoins podrían aumentar la demanda de títulos del Tesoro y fortalecer la posición internacional del dólar.
Fuente: Departamento del Tesoro — GENIUS Act. U.S. Department of the Treasury
Además, investigaciones del Banco de Pagos Internacionales han encontrado evidencia de que las entradas de capital en stablecoins pueden reducir los rendimientos de las letras del Tesoro a corto plazo. Bank for International Settlements
Esto no significa que la deuda desaparezca. Significa que podría resultar más fácil financiarla y refinanciarla.
Y esa diferencia es fundamental.
4. ¿Y si Bitcoin y las stablecoins cumplen funciones diferentes dentro de una misma estrategia?
Vamos a construir un escenario estratégico.
| Elemento | Posible función |
|---|---|
| Dólar | Mantener el papel de moneda de reserva mundial |
| Deuda estadounidense | Financiar el gasto público |
| Stablecoins | Ampliar mundialmente la demanda de dólares y bonos |
| Bitcoin | Actuar como activo estratégico escaso |
| Blockchain | Facilitar transferencias y mercados financieros digitales |
| Inflación | Reducir el peso real de ciertas deudas nominales |
Imagina que Estados Unidos consigue dos cosas simultáneamente:
A. Expandir la demanda de su deuda.
Las stablecoins facilitan que usuarios e instituciones de todo el mundo mantengan activos vinculados al dólar, mientras sus emisores adquieren bonos estadounidenses.
B. Acumular un activo que podría revalorizarse considerablemente.
Bitcoin funcionaría como una reserva patrimonial complementaria.
De esta manera, Estados Unidos podría beneficiarse de ambos lados del sistema.
Pero habría riesgos: Bitcoin puede depreciarse bruscamente; la inflación puede elevar los tipos de interés y perjudicar la refinanciación; y las stablecoins pueden sufrir retiradas masivas que obliguen a vender bonos.
No es una máquina de crear riqueza infinita.
5. Hay una tercera posibilidad todavía más interesante: reducir la deuda en términos reales
Supongamos que un Gobierno tiene una deuda de 40 billones de dólares.
Si durante años los precios y los ingresos nominales crecen, el valor real de una deuda fija puede disminuir.
Por ejemplo, una deuda nominal de 40 billones tendría, tras diez años de inflación del 5 % anual, un poder adquisitivo equivalente a aproximadamente 24,6 billones de dólares actuales.
La deuda seguiría siendo de 40 billones nominales, pero su peso real sería inferior.
Naturalmente, esto no funcionaría igual para la deuda nueva o refinanciada, que podría exigir intereses mayores.
Ahora añadamos Bitcoin.
Si durante ese mismo periodo Bitcoin aumentase de valor frente al dólar, el Estado podría experimentar simultáneamente:
- Una reducción del valor real de parte de sus obligaciones nominales.
- Una revalorización de sus reservas de Bitcoin.
- Una mayor demanda internacional de deuda gracias a las stablecoins.
Esta combinación podría mejorar su posición financiera relativa.
La clave sería gestionar el diferencial entre el crecimiento de los activos y el crecimiento de los pasivos.
6. ¿Qué evidencias tenemos de que esta estrategia se esté desarrollando?
A octubre de 2026 podemos distinguir tres niveles:
| Hipótesis | Evaluación |
|---|---|
| Estados Unidos considera Bitcoin un activo estratégico | Confirmado oficialmente |
| Estados Unidos quiere aprovechar las stablecoins para reforzar el dólar y la demanda de deuda | Respaldado por declaraciones y documentos oficiales |
| Estados Unidos aumenta deliberadamente la deuda porque espera pagarla con Bitcoin | No demostrado |
Hay otro detalle revelador.
En octubre de 2026, los mercados de deuda estadounidense siguen mostrando tensiones relacionadas con los elevados déficits y los costes de financiación. Reuters
Eso sugiere que, por ahora, el desarrollo de los activos digitales no ha eliminado las restricciones financieras tradicionales.
7. Mi interpretación estratégica
Creo que tu hipótesis puede reformularse de una manera más potente.
En lugar de:
«¿Están generando deuda porque Bitcoin acabará pagándola?»
Plantearía:
«¿Están utilizando el desarrollo del sistema financiero digital para sostener la deuda existente mientras acumulan activos que podrían ganar importancia en el próximo sistema monetario?»
Esta segunda hipótesis es económicamente más coherente y tiene más conexiones con políticas observables.
No requiere que Bitcoin alcance precios absurdamente altos.
Tampoco requiere que toda la deuda desaparezca.
Requiere que Estados Unidos consiga mantener la demanda internacional de sus pasivos y, al mismo tiempo, mejorar el valor y la composición de sus activos estratégicos.
Y quiero plantearte una cuestión.
Hay dos caminos muy diferentes que podemos investigar:
ESCENARIO A — Bitcoin como solución patrimonial. Estados Unidos acumula BTC, su precio aumenta extraordinariamente y esa riqueza permite compensar una parte de la deuda.
ESCENARIO B — Bitcoin como pieza de una transición monetaria. Estados Unidos utiliza las stablecoins para extender el dólar y financiar su deuda, mientras Bitcoin sirve de reserva estratégica ante una posible transformación del sistema financiero.
Personalmente, considero el escenario B mucho más plausible.
Pero hay una tercera posibilidad que merece investigarse: que el verdadero objetivo no sea pagar la deuda, sino conseguir que siga siendo sostenible durante décadas gracias a un nuevo sistema mundial de demanda de dólares digitales.
Y ahí tu intuición apunta a una cuestión realmente importante: quizá la variable decisiva no sea cuánto deben, sino quién estará dispuesto a comprar y mantener esa deuda en el futuro.