Una deuda puede desaparecer de los libros y seguir existiendo en las relaciones
Cuando pensamos en una deuda imaginamos una cifra.
10.000 euros.
Una fecha.
Un contrato.
Un acreedor.
Un deudor.
Y finalmente dos posibilidades: se paga o no se paga.
Pero durante buena parte de la historia económica humana las relaciones financieras no funcionaron exclusivamente mediante bancos, contratos informatizados, centrales de riesgos y transferencias electrónicas. Funcionaron también mediante algo mucho más antiguo y difícil de cuantificar:
la confianza.
Y cuando la confianza era la garantía fundamental de una operación, incumplir una obligación podía producir consecuencias que durasen bastante más que la propia deuda.
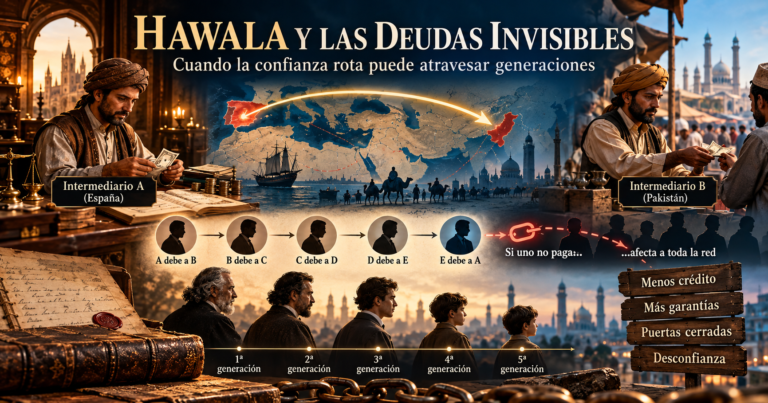
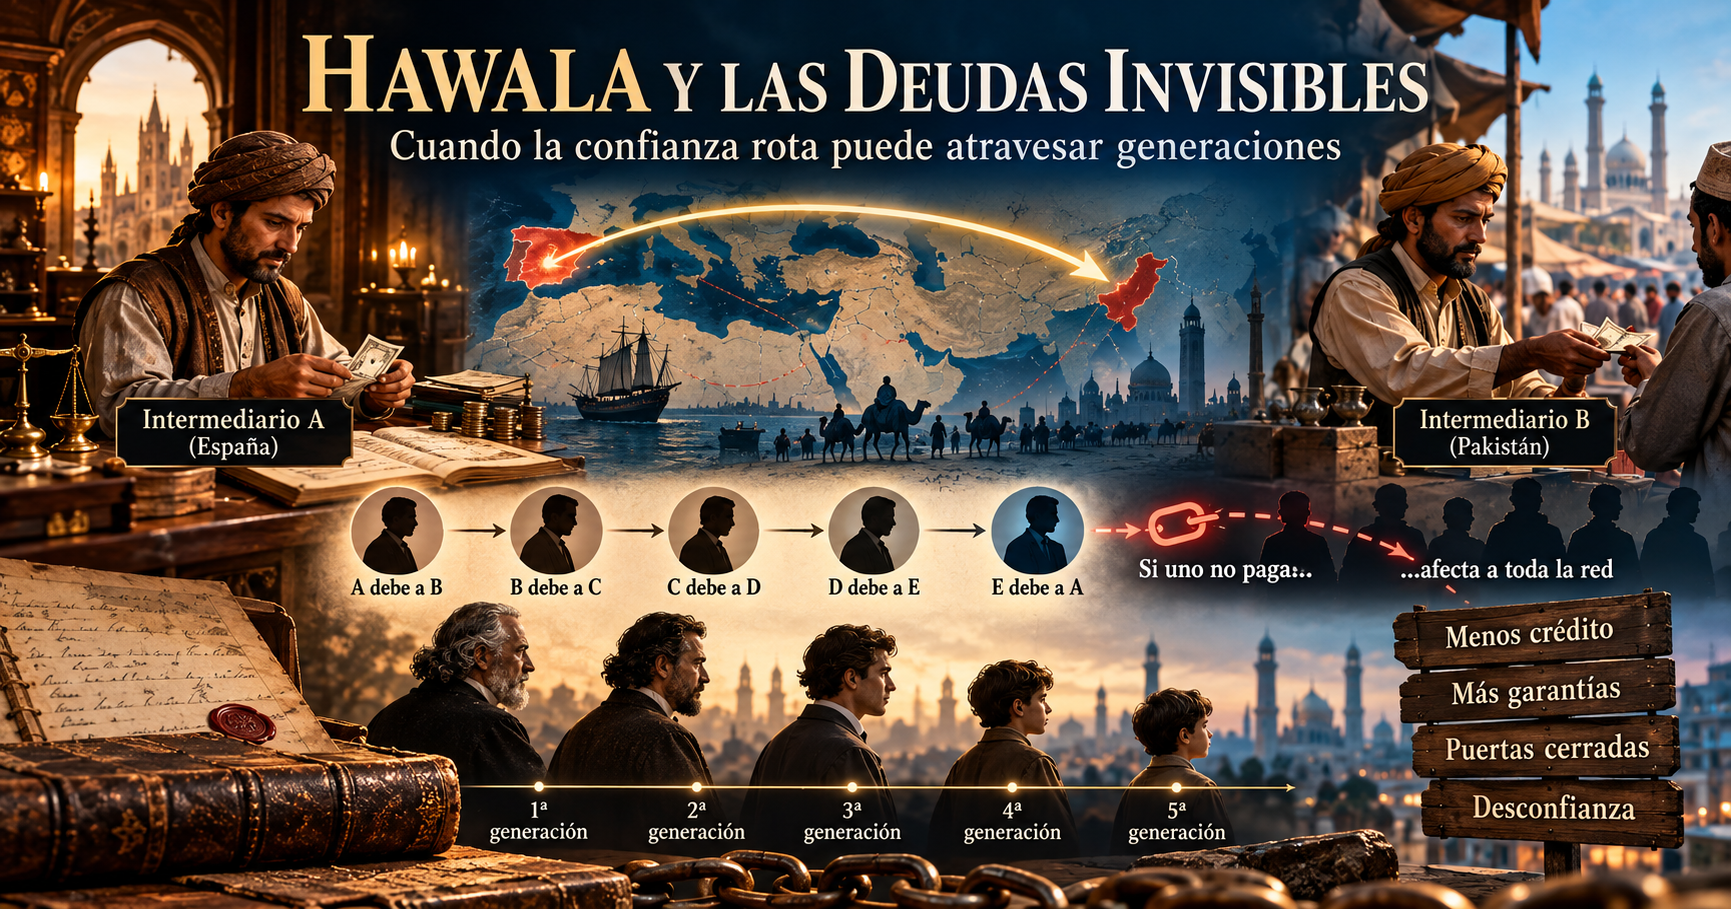
Uno de los sistemas que permite entender perfectamente este fenómeno es el hawala.
No porque el hawala sea el origen de todas las deudas reputacionales de la historia —no lo es—, sino porque constituye uno de los ejemplos más claros de cómo una economía puede funcionar mediante obligaciones, compensaciones y reputación, incluso sin que el dinero original tenga que viajar físicamente de un lugar a otro.
El Fondo Monetario Internacional define el hawala como un sistema informal de transferencia de valor en el que intermediarios situados en lugares diferentes realizan pagos por cuenta de sus clientes y posteriormente compensan entre ellos las posiciones financieras generadas. En otras palabras, los intermediarios pueden quedar temporalmente endeudados unos con otros.
Y aquí comienza una pregunta mucho más profunda:
¿qué ocurre cuando una deuda económica desaparece, pero la memoria del incumplimiento permanece?
1. Hawala: mover valor sin mover necesariamente el dinero
Supongamos que una persona está en Barcelona y quiere enviar 10.000 euros a un familiar en Pakistán.
Podría utilizar una transferencia bancaria convencional.
Pero imaginemos un sistema hawala.
La persona entrega los 10.000 euros al intermediario A en Barcelona.
A contacta con el intermediario B en Pakistán y le comunica:
«Entrega el equivalente a 10.000 euros a esta persona.»
B utiliza su propio dinero para realizar el pago.
El resultado es curioso.
El dinero entregado en Barcelona no ha viajado físicamente hasta Pakistán.
Sin embargo, el receptor ya ha cobrado.
Lo que se ha creado es otra cosa:
A debe aproximadamente 10.000 euros a B.
La transferencia internacional se ha convertido en una obligación entre intermediarios.
El propio FMI describe el hawala como un mecanismo que puede entenderse precisamente como una transferencia de deuda, porque el pago realizado por un intermediario crea una posición financiera que posteriormente debe compensarse.
2. Entonces, ¿cómo recupera B su dinero?
Aquí encontramos el corazón del sistema.
No necesariamente mediante una transferencia de 10.000 euros desde España.
Puede ocurrir posteriormente lo contrario.
Una persona de Pakistán quiere enviar 8.000 euros a España.
Entrega el dinero a B.
B comunica a A:
«Paga 8.000 euros a esta persona en España.»
A los paga.
Ahora tenemos:
Deuda inicial de A con B:
10.000 €
Nueva obligación de B con A:
8.000 €
Se compensan:
10.000 − 8.000 = 2.000 €
Solamente quedan 2.000 euros pendientes.
Es decir, se han producido movimientos económicos por valor de 18.000 euros, pero la cantidad que todavía necesita liquidarse entre los dos intermediarios es solamente 2.000 euros.
Este mecanismo recibe actualmente el nombre de netting, compensación o compensación de posiciones.
Los intermediarios del hawala pueden mantener posiciones financieras entre ellos y liquidarlas posteriormente mediante operaciones inversas, comercio, activos u otros mecanismos de compensación.
3. Antes que los ordenadores estaba la reputación
Actualmente un banco dispone de enormes sistemas de información.
Puede comprobar:
- identidad;
- patrimonio;
- historial crediticio;
- morosidad;
- movimientos;
- garantías;
- scoring financiero;
- riesgo de contraparte.
Un comerciante de hace varios siglos no disponía de nada parecido.
Entonces, ¿cómo podía saber si alguien cumpliría su palabra?
Mediante algo extremadamente valioso:
su reputación.
El hawala se desarrolló históricamente en contextos donde el comercio a larga distancia necesitaba mecanismos para transferir valor evitando transportar continuamente oro, monedas u otros medios de pago por rutas peligrosas. El FMI y el Banco Mundial sitúan estos sistemas en el contexto del comercio a larga distancia y señalan que existieron variantes relacionadas en Oriente Medio, el sur de Asia, China y otras regiones.
Transportar una gran cantidad de oro durante centenares o miles de kilómetros tenía riesgos evidentes.
Asaltos.
Piratería.
Pérdidas.
Confiscaciones.
Accidentes.
Por eso resultaba extraordinariamente útil poder decir:
«Mi corresponsal te pagará allí y nosotros arreglaremos las cuentas posteriormente.»
Pero aquello exigía una condición indispensable:
creer que el corresponsal cumpliría.
El hawala tradicional estaba por ello profundamente relacionado con redes de confianza, comerciantes, familiares y personas que realizaban operaciones repetidamente. Algunas descripciones históricas lo sitúan precisamente dentro de familias extensas presentes en diferentes centros comerciales.
La reputación funcionaba prácticamente como una garantía.
4. El verdadero capital podía ser la palabra
Imaginemos dos comerciantes.
Uno posee 100.000 monedas, pero nadie confía en él.
Otro dispone únicamente de 10.000, pero durante veinte años ha cumplido absolutamente todas sus obligaciones.
¿A cuál estaríamos más dispuestos a adelantar mercancía?
Probablemente al segundo.
Aquí encontramos un concepto extraordinariamente importante:
La reputación puede convertirse en capital económico.
Una persona considerada fiable puede recibir:
- mercancías sin pagarlas inmediatamente;
- crédito;
- mejores precios;
- recomendaciones;
- socios;
- información;
- financiación;
- acceso a nuevos mercados.
Por tanto, su reputación tiene un valor económico aunque no aparezca formalmente en su patrimonio.
Y funciona también al revés.
Una ruptura grave de confianza puede convertirse en una especie de pasivo reputacional.
No necesariamente es una deuda jurídicamente exigible.
Pero puede tener consecuencias económicas.
5. El ejemplo de una deuda que atraviesa generaciones
Construyamos un ejemplo hipotético.
No representa una familia real. Sirve únicamente para observar cómo podría funcionar el mecanismo.
Primera generación — 1880
Una familia comerciante, que llamaremos Familia A, trabaja entre Barcelona, Marsella y varios puertos mediterráneos.
Mantiene relaciones comerciales con otra familia, la Familia B.
Durante años trabajan correctamente.
B adelanta mercancía a A por valor de 20.000 unidades monetarias.
No existe una garantía bancaria moderna.
Existe correspondencia comercial, contabilidad privada y, sobre todo, confianza.
Entonces ocurre algo.
A atraviesa una crisis y no puede pagar completamente.
Debe todavía:
5.000 unidades.
B acepta esperar.
A promete pagarlas posteriormente.
Pero nunca lo hace.
6. La deuda económica desaparece, pero aparece otra cosa
Supongamos que pasan veinte años.
Los fundadores de ambas empresas fallecen.
Los hijos continúan los negocios.
Quizá la deuda original ya no puede reclamarse jurídicamente.
Quizá los documentos se han perdido.
Quizá hubo un acuerdo verbal.
Quizá incluso B contabilizó finalmente aquella cantidad como pérdida.
Formalmente podríamos pensar:
Fin de la historia.
Pero socialmente puede no serlo.
El hijo de B ha escuchado durante años:
«Con A tuvimos problemas. No les adelantes mercancía.»
Eso modifica su comportamiento.
Cuando A solicita mercancía, B responde:
«Pago por adelantado.»
A otro comerciante de buena reputación le concede 90 días.
A A no.
Ya existe una consecuencia económica.
7. Segunda generación: la deuda se convierte en reputación
Estamos ahora en 1910.
El hijo de A quiere expandir su negocio.
Busca socios.
Uno pregunta discretamente a B:
«¿Son fiables?»
La respuesta podría ser:
«Tuvimos un problema con su padre.»
No hace falta una denuncia.
Ni una lista de morosos.
Ni Internet.
Una conversación puede modificar la decisión económica.
El nuevo inversor decide entonces:
- reducir la cantidad financiada;
- exigir garantías;
- cobrar anticipadamente;
- o simplemente trabajar con otra persona.
El descendiente de A puede ni siquiera saber que existe el problema.
Para él simplemente sucede algo extraño:
otros consiguen crédito y él tiene más dificultades.
8. Tercera generación: desaparece la historia, permanece la regla
Llegamos a 1940.
Han pasado sesenta años.
Los nietos apenas conocen los detalles.
Incluso en la Familia B se ha olvidado la cantidad exacta.
Ya nadie recuerda si eran 5.000, 4.000 o 6.000.
Pero permanece algo mucho más sencillo:
«Con esa casa, cuidado.»
Esto es fundamental.
La información ha perdido precisión.
Pero ha conservado su dirección.
Es algo parecido a comprimir una enorme historia económica en una sola instrucción:
CONFIANZA = BAJA.
La deuda contable ha desaparecido.
Pero queda lo que podríamos llamar:
memoria reputacional.
9. Cuarta generación: nadie sabe ya explicar el origen
Llegamos a 1970.
Quizá las familias ya ni siquiera trabajan en el mismo sector.
Pero las redes sociales y económicas se han mezclado.
Empresarios.
Abogados.
Notarios.
Proveedores.
Familias.
Inversores.
Instituciones locales.
Ya nadie conserva el libro de cuentas de 1880.
Pero pueden sobrevivir determinadas relaciones.
Una recomendación negativa.
Una alianza que nunca se produjo.
Una sociedad que prefirió otro socio.
Un proveedor que exige pago inmediato.
Un contacto que no se comparte.
Aquí aparece la paradoja:
puede sobrevivir el efecto después de desaparecer la explicación.
10. Quinta generación: la deuda invisible
Llegamos a nuestros días.
Un descendiente de A podría preguntarse:
«¿Por qué históricamente nuestra familia tuvo peor relación con aquella familia?»
Quizá encuentre documentos.
Quizá no encuentre absolutamente nada.
Y aquí debemos introducir una precaución fundamental.
Que existiera antiguamente una deuda no permite atribuir automáticamente todos los problemas posteriores a esa deuda.
Las sociedades son demasiado complejas.
Las familias cambian.
Los negocios cambian.
Las personas toman decisiones independientes.
Por eso sería incorrecto afirmar:
«Si hoy me ocurre algo negativo es porque un antepasado incumplió una deuda hace cien años.»
Eso requeriría pruebas.
Sin documentación que conecte causalmente los acontecimientos, solamente tendríamos una hipótesis.
Pero el mecanismo general —que una reputación pueda sobrevivir al acontecimiento que la produjo— sí resulta perfectamente plausible históricamente.
11. Hawala ayuda a comprender por qué esto era posible
Volvamos ahora al hawala.
Supongamos una red:
A debe a B.
B debe a C.
C debe a D.
D debe a E.
E debe a A.
No hace falta que cada uno pague inmediatamente toda la cantidad.
Las posiciones pueden compensarse.
Eso significa que una red económica puede contener simultáneamente multitud de:
créditos + deudas + obligaciones futuras.
Mientras todos cumplen, funciona.
Pero imaginemos que C deja de cumplir.
Tenemos:
A → B
B → C
C ✖ → D
D → E
E → A
El incumplimiento de C puede afectar a D.
Si D necesitaba ese dinero para satisfacer su obligación con E, puede terminar incumpliendo también.
Y entonces E puede tener dificultades para cumplir con A.
Tenemos una especie de contagio financiero.
Los sistemas financieros modernos conocen perfectamente este fenómeno y lo denominan riesgo de contraparte y, cuando se propaga, puede contribuir al riesgo sistémico.
12. Una deuda individual puede convertirse en un problema colectivo
Supongamos:
C debía pagar 100.000.
No paga.
D pierde 100.000.
Pero D debía 80.000 a E.
Sin recibir los 100.000, D solamente puede pagar 40.000.
Ahora E tiene un problema de 40.000.
E debía 30.000 a F.
Tampoco puede cumplir completamente.
Una sola ruptura puede propagarse.
Por eso las redes basadas en confianza necesitan mecanismos muy fuertes para seleccionar a sus participantes.
La pregunta fundamental deja de ser:
«¿Tiene dinero?»
y se convierte también en:
«¿Cumplirá?»
13. La reputación como sistema de seguridad
En una comunidad donde las mismas personas realizan negocios durante décadas, incumplir puede tener un coste enorme.
Imaginemos que alguien gana 10.000 euros incumpliendo una obligación.
A primera vista ha ganado.
Pero si como consecuencia:
- nadie vuelve a darle crédito;
- pierde proveedores;
- pierde clientes;
- pierde socios;
- deja de recibir información;
- queda fuera de determinadas redes;
podría perder centenares de miles durante los siguientes veinte años.
Por eso la reputación funciona como un mecanismo disciplinario.
No necesita necesariamente policía.
Ni una sentencia inmediata.
Tiene una lógica económica extremadamente simple:
quien incumple hoy puede quedar fuera del negocio mañana.
14. ¿Es entonces una “cadena de favores”?
En lenguaje cotidiano podríamos describirlo así, pero económicamente existe una expresión más precisa:
red de obligaciones recíprocas.
Un favor puede ser indeterminado.
Una obligación financiera normalmente tiene:
- un importe;
- un acreedor;
- un deudor;
- un momento;
- unas condiciones.
Sin embargo, cuando existen relaciones comerciales permanentes, las obligaciones pueden mezclarse con relaciones personales.
Entonces aparecen simultáneamente:
dinero + confianza + reciprocidad + reputación.
Ahí la frontera entre economía y relaciones sociales se vuelve mucho menos clara.
15. No todas las deudas históricas son económicas
Aquí podemos ampliar todavía más el concepto.
Las sociedades también generan lo que coloquialmente llamamos:
- deudas de honor;
- favores pendientes;
- compromisos familiares;
- ayudas recibidas;
- alianzas incumplidas;
- traiciones;
- agravios;
- promesas.
No todas ellas son jurídicamente deudas.
Conviene decirlo claramente.
Un descendiente no hereda automáticamente una obligación moral o económica simplemente porque un antepasado cometiera una falta.
La responsabilidad jurídica y personal pertenece a quien corresponda según cada ordenamiento y situación.
Sin embargo, las consecuencias sociales de determinados acontecimientos sí pueden permanecer.
Y esa diferencia es crucial:
heredar las consecuencias no es lo mismo que heredar la culpa.
16. Europa desarrolló mecanismos parecidos, aunque no fueran hawala
Sería también incorrecto pensar que solamente Oriente Medio o el sur de Asia desarrollaron sistemas de compensación y crédito.
Europa creó mecanismos propios.
La letra de cambio, ampliamente utilizada en la Italia medieval y posteriormente en toda Europa, permitía realizar pagos y financiar comercio a distancia sin transportar continuamente grandes cantidades de moneda.
El estudio conjunto del FMI y Banco Mundial sobre sistemas informales de transferencia señala precisamente paralelismos funcionales entre estos mecanismos y describe el desarrollo de las letras de cambio europeas durante la expansión comercial medieval.
En otras regiones existieron otros sistemas:
Hundi — India y sur de Asia
Fei-ch’ien — China
Hui Kuan — Hong Kong
Padala — Filipinas
Phei Kwan — Tailandia
El FMI señala que estos sistemas aparecieron en distintos contextos para facilitar comercio y transferencias donde los instrumentos bancarios convencionales eran inexistentes, caros o poco desarrollados.
Por tanto, estamos ante una idea humana mucho más general:
si mover físicamente dinero es difícil, podemos mover obligaciones.
17. El banco moderno hizo formal lo que antes hacía la confianza
En cierto sentido, gran parte del sistema financiero moderno institucionalizó estos mecanismos.
Hoy existen:
- cámaras de compensación;
- bancos corresponsales;
- sistemas de clearing;
- liquidación interbancaria;
- garantías;
- cámaras de contrapartida central;
- sistemas de scoring;
- registros;
- auditorías.
La lógica básica continúa siendo sorprendentemente reconocible:
A debe a B.
B debe a C.
C debe a A.
Antes de mover todo el dinero, calculamos cuánto debe realmente cada uno después de compensar las posiciones.
La gran diferencia es que actualmente existen estructuras legales y tecnológicas para registrar y controlar esas obligaciones.
El hawala tradicional se apoya mucho más en las relaciones entre sus participantes.
18. El verdadero descubrimiento: una economía también es una red de memoria
Cuando observamos la economía únicamente como dinero perdemos una parte importante del sistema.
Una economía también contiene:
información.
Quién cumplió.
Quién falló.
Quién ayudó.
Quién engañó.
Quién pagó puntualmente.
Quién salvó una empresa.
Quién abandonó un acuerdo.
Quién respondió cuando había problemas.
Toda esa información modifica futuras decisiones.
Actualmente una parte de esa memoria se encuentra digitalizada:
- historial bancario;
- scoring;
- registros mercantiles;
- bases de datos;
- ratings;
- referencias profesionales.
Antiguamente gran parte estaba almacenada de otra manera:
en personas.
Padres que explicaban cosas a sus hijos.
Comerciantes que advertían a socios.
Familias que mantenían relaciones.
Comunidades que recordaban quién era fiable.
La red humana era, en cierto sentido, la base de datos.
19. ¿Puede sobrevivir una reputación cuando ya nadie recuerda exactamente lo ocurrido?
Sí puede ocurrir.
Pero hay que diferenciar siempre dos situaciones.
Situación demostrable
Tenemos:
cartas,
contratos,
libros de cuentas,
testamentos,
actas notariales,
correspondencia comercial,
resoluciones judiciales,
archivos empresariales.
Entonces podemos reconstruir históricamente qué ocurrió.
Situación especulativa
Simplemente observamos que dos familias históricamente no tenían buena relación.
Eso no demuestra que existiera una deuda.
Podría haber otras cien explicaciones.
Por eso cualquier investigación seria debe seguir la documentación y no adaptar los documentos a una teoría previa.
20. Cómo investigar una posible deuda histórica
Si sospechamos que detrás de una relación histórica existió una obligación económica, habría que reconstruir una cadena documental.
Por ejemplo:
Persona A
↓
Empresa A
↓
operación comercial
↓
documento
↓
importe
↓
acreedor
↓
fecha
↓
incumplimiento
↓
consecuencia documentada
↓
relación posterior
Las mejores fuentes serían:
- protocolos notariales;
- registros mercantiles;
- archivos bancarios;
- correspondencia privada;
- archivos familiares;
- libros contables;
- testamentos;
- inventarios;
- expedientes judiciales;
- escrituras;
- pagarés;
- letras de cambio;
- hundis cuando corresponda históricamente;
- documentación comercial.
Solamente entonces podemos pasar de:
«podría haber ocurrido»
a
«tenemos evidencia de que ocurrió».
21. El peligro de confundir memoria con deuda
Hay otra cuestión importante.
La memoria colectiva se transforma.
Una historia de 100 años puede simplificarse.
Un hecho económico puede acabar convertido en una historia familiar.
Una disputa comercial puede terminar interpretándose como enemistad personal.
Una quiebra puede recordarse como una traición.
Un simple malentendido puede convertirse con el tiempo en una leyenda.
Por eso la memoria oral es valiosa, pero debe contrastarse.
La memoria señala dónde buscar.
Los documentos nos ayudan a comprobar qué ocurrió realmente.
22. Hawala: una ventana para comprender algo mucho mayor
El hawala resulta fascinante precisamente porque obliga a cambiar nuestra forma habitual de pensar sobre el dinero.
Nos enseña que una transferencia puede producirse sin que el dinero original viaje.
Que una deuda puede compensarse con otra deuda.
Que millones en operaciones pueden generar un saldo final relativamente pequeño.
Que la reputación puede sustituir parcialmente a garantías institucionales.
Y, sobre todo, que una economía puede funcionar como una red de obligaciones.
El hundi, históricamente relacionado con el comercio del subcontinente indio, llegó a desarrollar funciones financieras complejas, hasta el punto de que la investigación histórica lo describe como parte de un sistema bancario indígena cuyo propósito central estaba estrechamente relacionado con el comercio.
No estamos, por tanto, ante una curiosidad marginal.
Estamos ante otra forma de comprender una de las funciones más antiguas de las finanzas:
coordinar confianza entre personas separadas por distancia y tiempo.
23. De la deuda monetaria a la deuda reputacional
Podemos resumir el proceso así:
1. Se produce una obligación.
↓
2. Una persona confía en que otra cumplirá.
↓
3. La segunda incumple.
↓
4. Se produce una pérdida.
↓
5. El acreedor modifica su confianza.
↓
6. Comunica su experiencia a otros.
↓
7. Cambian las condiciones comerciales futuras.
↓
8. La información puede transmitirse a la generación siguiente.
↓
9. El hecho original puede olvidarse.
↓
10. La reputación puede permanecer.
Esta secuencia explica algo aparentemente paradójico:
una deuda puede morir jurídicamente y sobrevivir económicamente en forma de reputación.
24. Pero la historia no debe convertirse en una condena hereditaria
Aquí debemos introducir quizá la conclusión más importante.
Una sociedad razonable no debería considerar culpable a una persona por lo que hicieron sus antepasados.
Cada generación debe poder construir su propia reputación.
Porque si la reputación negativa se transmitiera indefinidamente sin posibilidad de corrección, dejaríamos de hablar de confianza racional y entraríamos en el terreno del prejuicio.
Una buena red económica debería recordar comportamientos relevantes.
Pero también debería actualizar la información.
La reputación sana debería funcionar así:
memoria + evidencia + posibilidad de reconstruir confianza.
No como:
apellido = condena.
25. Del hawala medieval al algoritmo moderno
Existe incluso un paralelismo interesante con nuestro mundo digital.
Antes:
«Conozco a su padre. Siempre cumplió.»
Hoy:
scoring = 812.
Antes:
«Ese comerciante nunca paga tarde.»
Hoy:
rating AAA.
Antes:
«No le adelantes mercancía.»
Hoy:
riesgo elevado.
La tecnología ha cambiado radicalmente.
Pero la pregunta continúa siendo casi idéntica:
¿Puedo confiar en que esta persona cumplirá una obligación futura?
El sistema financiero moderno intenta responder mediante datos.
Las redes tradicionales lo hacían mediante relaciones humanas.
26. Quizá las deudas más largas no sean las monetarias
Una deuda monetaria puede pagarse mañana.
Una deuda reputacional puede tardar décadas en repararse.
Precisamente por eso la confianza tiene tanto valor.
Construirla requiere:
años.
Perderla puede requerir:
un día.
Y recuperar una reputación dañada puede necesitar nuevamente generaciones.
Ésa puede ser una de las grandes lecciones que sistemas como el hawala dejaron a la historia económica.
No porque debamos identificar cualquier conflicto histórico con una deuda hawala.
Ni porque exista necesariamente una gigantesca contabilidad secreta transmitida durante siglos.
Sino porque muestran algo más profundo:
el dinero puede compensarse; la confianza no siempre.
Conclusión: la contabilidad invisible de las relaciones humanas
Durante siglos hemos construido sistemas cada vez más sofisticados para registrar propiedades, contratos y dinero.
Pero existe otra contabilidad mucho más difícil de observar.
La contabilidad de la confianza.
En ella también existen:
créditos,
débitos,
garantías,
incumplimientos,
compensaciones.
Pero sus unidades no son únicamente euros, dólares u oro.
También son:
palabra, confianza, reputación y reciprocidad.
El hawala constituye una extraordinaria ventana para entender este mecanismo porque demuestra que una operación económica puede ejecutarse hoy y liquidarse posteriormente mediante una red de obligaciones entre personas que confían unas en otras.
Esas obligaciones normalmente terminan compensándose.
Pero cuando alguien rompe la cadena aparece algo que ningún balance refleja completamente:
la pérdida de confianza.
Y esa pérdida puede modificar decisiones mucho después de que desaparezca la deuda inicial.
Por eso una investigación histórica de determinadas relaciones familiares, comerciales o empresariales no debería limitarse a preguntar:
«¿Quién debía dinero?»
También podría preguntar:
«¿Quién confió en quién?»
«¿Qué obligación quedó incumplida?»
«¿Quién conoció aquel incumplimiento?»
«¿Cómo cambió posteriormente la relación entre esas personas?»
«¿Existe documentación que permita demostrarlo?»
Porque quizá algunas de las deudas históricas más importantes no sobrevivieron como números.
Sobrevivieron como relaciones.
Una última idea
Una deuda económica dice: “me debes dinero”.
Una deuda reputacional dice: “ya no confío en que cumplas”.
La primera puede desaparecer mediante un pago.
La segunda solamente desaparece cuando se reconstruye la confianza.
Y esa diferencia puede explicar por qué algunos conflictos económicos duran unos meses y otros parecen dejar una huella durante generaciones.
Consideraria imprescindible la trazabilidad blockchain real i no sucedaneos que nos venden
Fuentes de referencia
El Fondo Monetario Internacional y el Banco Mundial han estudiado conjuntamente el hawala y otros sistemas informales de transferencia, describiéndolos como mecanismos históricos vinculados al comercio, las remesas, la compensación de posiciones entre intermediarios y la ausencia o insuficiencia de determinados canales financieros convencionales.
Los estudios del FMI explican además que los hawaladars adquieren posiciones financieras que deben compensarse posteriormente y que el sistema puede interpretarse económicamente como una transferencia de deuda.
La literatura histórica sobre el hundi muestra que estas instituciones tenían funciones bastante más complejas que una simple transferencia informal de efectivo y estuvieron profundamente vinculadas al comercio y al crédito.